Cómo usar el WIP para evitar problemas de flujo de caja por exceso o defecto de facturación en la construcción
Creo que todos estaríamos de acuerdo en que gestionar las finanzas de un proyecto es uno de los mayores quebraderos de cabeza del trabajo. Desde estimar el valor de las tareas y asignar los costos, hasta facturar y gestionar las solicitudes de cambio, ocuparse de la parte financiera del negocio no es nada sencillo. Y si estás gestionando varios proyectos consecutivos, es muy fácil perder el control de la facturación y acabar enfrentándote a un grave problema de flujo de caja.
Antes de que te des cuenta, estarás utilizando fondos de otros proyectos o, peor aún, te verás obligado a solicitar préstamos a corto plazo con intereses elevados. Y, en muy poco tiempo, las ganancias que tanto te costó obtener se esfumaran.
Por suerte, hay algo que puedes hacer de forma proactiva para mantener tus finanzas bajo control: se llama cronograma de trabajos en curso (Work In Progress Schedule, WIP) y es una herramienta muy útil que utilizan las empresas de construcción exitosas. No es una solución mágica para todos tus problemas financieros, pero te ayudará a asegurarte de que la acumulación de costos actuales esté alineada con la facturación.
Hoy analizaremos en detalle el WIP: qué es, qué beneficios ofrece y cómo puedes implementarlo con éxito en tu propia empresa.
¿Qué es el «trabajo en curso»?
Primero, veamos qué hace que la contabilidad de la construcción sea única. En la contabilidad tradicional, como la que utilizan los proveedores y prestadores de servicios, los ingresos se reconocen en el momento en que se intercambia el dinero, lo que generalmente coincide con la entrega del producto o servicio. Por eso, es relativamente sencillo conciliar los libros contables cada mes. Este tipo de contabilidad se denomina «contabilidad de caja».
Sin embargo, en la construcción, nuestros proyectos suelen estar en curso y a menudo abarcan varios periodos de facturación, mientras que los ingresos llegan de forma intermitente. Esto dificulta mucho conciliar los gastos con los ingresos y puede dar lugar a balances que muestran una imagen muy desfavorable del rendimiento financiero. Por este motivo, se necesita un método contable más especializado.
Contabilidad por porcentaje de avance (POC)
Las empresas que trabajan con contratos a largo plazo, como las de los sectores manufacturero y de la construcción, utilizan un tipo de «contabilidad por devengo» denominada contabilidad por porcentaje de avance (Percentage of Completion, POC). El concepto detrás de la contabilidad por devengo es que, a medida que se vierte cada metro cúbico de cemento y se clava cada clavo, los costos de materiales y mano de obra se van acumulando continuamente y, por lo tanto, también aumentan los ingresos (el importe correspondiente al trabajo completado). Aunque no se haya intercambiado dinero, se considera que los ingresos se han devengado con base en las facturas futuras que se pagarán.
El cronograma de trabajos en curso (WIP) es un informe fundamental que se utiliza en la contabilidad por porcentaje de avance para calcular la rentabilidad real de un proyecto mediante tres indicadores clave:
• Porcentaje de avance
• Ingresos devengados hasta la fecha
• Facturación por encima o por debajo del avance
En conjunto, estos valores pueden mostrar a los gerentes de proyecto, propietarios y terceros, como bancos y avalistas, exactamente en qué situación se encuentran tus proyectos en términos de avance de la construcción, materialización de ingresos y rentabilidad. Los WIP también se utilizan para hacer seguimiento del valor del contrato, de los costos incurridos y proyectados, y para ayudar a detectar tendencias negativas antes de que se conviertan en problemas mayores. Además, los valores de varios proyectos pueden agregarse para medir el rendimiento de toda la empresa.
Quizá lo más importante sea que el WIP se utiliza para calcular los importes facturados por encima o por debajo del avance, algo esencial para ayudarte a ti y a tus gerentes de proyecto a garantizar que los gastos se estén gestionando correctamente.
Facturación por encima o por debajo del avance
El cronograma de trabajos en curso es extremadamente eficaz para demostrar si los proyectos están sobrefacturados o subfacturados y en qué medida. Lo hace mostrando la diferencia entre los ingresos reconocidos y la facturación real. Recuerda que, en la contabilidad por porcentaje de avance, los ingresos se devengan de forma constante. Por lo tanto, en cualquier momento puedes visualizar la proporción entre costos e ingresos para evaluar la salud financiera de tu proyecto en curso y, si es necesario, implementar cambios.
Por multitud de razones, no es extraño que en un momento determinado exista una facturación por encima o por debajo del avance, y esto por sí solo no representa necesariamente un problema. Sin embargo, una facturación por encima o por debajo del avance que no se controle puede provocar todo tipo de problemas financieros y hacer saltar las alarmas de los prestamistas, que podrían considerar que una empresa atraviesa dificultades financieras o está mal gestionada.
Un proyecto está «sobrefacturado» (facturación superior a los costos) cuando el importe total de los ingresos facturados al cliente hasta ese momento supera el costo del trabajo completado. En el balance, la sobrefacturación se muestra como un pasivo porque, aunque el dinero haya ingresado, el trabajo correspondiente todavía no se ha completado. Por ejemplo, si un contratista ha completado el 20 % del trabajo y ya ha facturado el 50 % del proyecto, está sobrefacturado en un 30 %.
La sobrefacturación es bastante habitual en la construcción porque los contratistas suelen facturar más al principio, anticipándose a futuros problemas de flujo de caja derivados de ciclos de pago que normalmente son lentos. Sin embargo, una sobrefacturación significativa, especialmente en proyectos largos, puede llevar a financiar un proyecto con fondos de otro. Esto ocurre cuando un contratista asume equivocadamente que el dinero disponible en el banco es una ganancia y lo utiliza en otra cosa, provocando involuntariamente futuros problemas de flujo de caja.
Un proyecto está «subfacturado» (costos superiores a la facturación) cuando el costo del trabajo completado hasta ese momento supera el importe de los ingresos facturados al cliente. En el balance, la subfacturación se considera un activo porque representa ingresos futuros que se facturarán por trabajos ya completados.
A menudo, la subfacturación se debe a que el contratista no factura a tiempo —es decir, a una facturación lenta—, pero también puede deberse a una mala estimación inicial de los costos, órdenes de cambio no aprobadas, costos incurridos por trabajos no facturables e incluso el olvido de facturar más al inicio. La subfacturación puede provocar graves problemas de flujo de caja, obligando al contratista a retirar fondos de otros proyectos o de sus cuentas personales o, peor aún, a solicitar préstamos a corto plazo con intereses elevados.
Saber es mejorar
Elaborar WIP periódicos debería ayudar a los gerentes de proyecto a evitar estos problemas desde el principio. Un cronograma de trabajos en curso bien elaborado proporcionará datos precisos sobre los que se podrán tomar decisiones sólidas y ayudará a la empresa a apoyar mejor a los gerentes de proyecto para que completen sus trabajos a tiempo y dentro del presupuesto.
Muchos contratistas y gerentes de proyecto todavía realizan proyecciones de costos basándose en su «intuición» y no pueden anticipar problemas como los sobrecostos presupuestarios antes de que ocurran. Cuando una empresa exige la elaboración de WIP, obliga a los gerentes de proyecto a comprender sus costos y asumir responsabilidad por ellos. Al aprender los conceptos del WIP y cómo definir y calcular la facturación por encima o por debajo del avance, los gerentes de proyecto pueden estar mucho más al tanto de los resultados de cada proyecto y, en última instancia, ayudar a reducir costos y errores innecesarios.
Elaboración de un cronograma de trabajos en curso
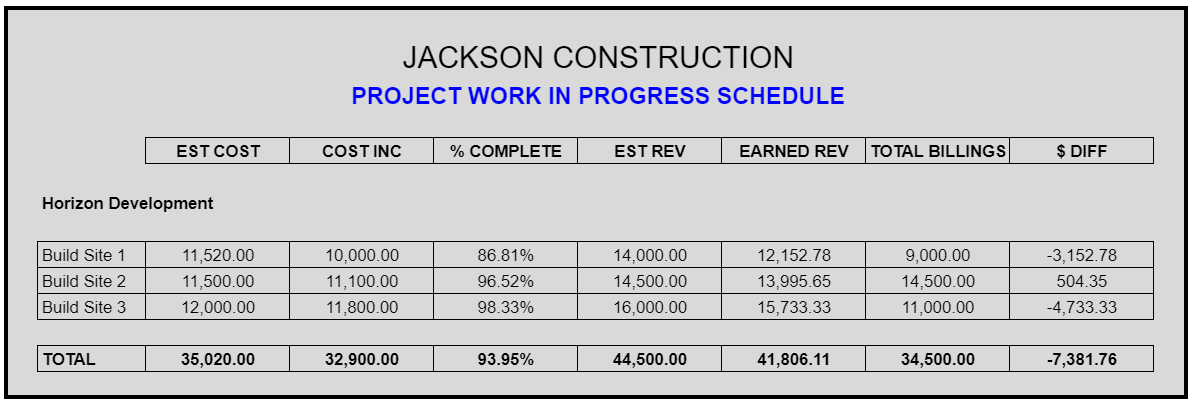
Ahora que hemos identificado por qué los WIP son tan importantes en la contabilidad de la construcción, veamos cómo elaborar uno.
Para empezar, deben elaborarse WIP para cada proyecto individual que gestione la empresa y luego consolidarse para obtener una visión general del verdadero rendimiento financiero de la compañía. También es muy importante que los datos utilizados en los cálculos del WIP sean exactos, por lo que será necesario que el contador y el gerente de proyecto trabajen juntos para asegurarse de que se estén incorporando las proyecciones correctas.
No existe un formato común para elaborar un cronograma de trabajos en curso. Dependiendo de tus necesidades y de las de quienes analicen tus finanzas, los WIP pueden incluir muchos indicadores diferentes. Observa el gráfico anterior: allí encontrarás los más habituales. Para calcularlos, utilizamos las tres fórmulas siguientes:
Porcentaje de avance
Fórmula: Porcentaje de avance = Costos totales incurridos / Costo proyectado
El primer paso es definir el porcentaje de avance del proyecto dividiendo el costo total incurrido entre el costo proyectado del proyecto. Observa el gráfico siguiente:
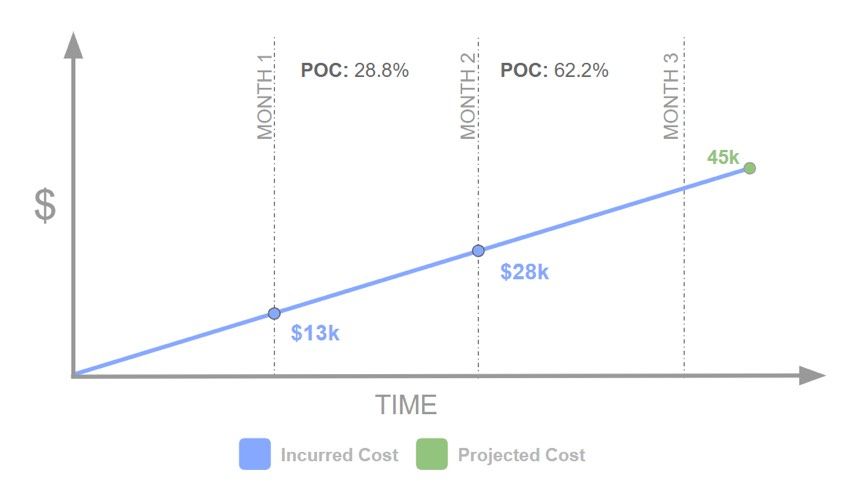
Como puedes ver arriba, al final del mes 1, el costo total incurrido era de $13,000 y el costo proyectado era de $45,000. Es decir, 13/45, o el 28.8 %. Al final del mes 2, el porcentaje de avance era del 62.2 %.
El costo proyectado suele denominarse costo estimado para completar el proyecto y es el importe que el gerente de proyecto estima que costará finalmente el proyecto, incluidas todas las órdenes de cambio, los sobrecostos de mano de obra, etc., hasta la fecha. El gerente de proyecto debe evaluar el costo proyectado al menos una vez al mes y este debe ser lo más preciso posible.
El costo total incurrido representa el costo total acumulado hasta la fecha. Ten cuidado al sumar este importe, ya que puede ser bastante difícil acumular los costos incurridos hasta el momento. Primero, asegúrate de que los costos que estás registrando tengan los mismos periodos de corte; es decir, que correspondan al mismo intervalo de fechas. Segundo, ten en cuenta la asignación de costos del proyecto. Elementos como la mano de obra, los materiales y los gastos generales suelen utilizarse simultáneamente en varios proyectos, por lo que tendrás que distribuir los costos entre cada uno de ellos.
Por cierto, la mayoría de los contratistas utilizan los costos para definir el porcentaje de avance, pero también pueden utilizarse otras medidas, como el total de horas trabajadas, el total de unidades, etc.
Ingresos devengados hasta la fecha
Fórmula: Ingresos devengados hasta la fecha = Porcentaje de avance * Ingresos proyectados
El siguiente paso consiste en analizar la facturación y definir los ingresos devengados hasta la fecha, que se obtienen multiplicando el porcentaje de avance —definido anteriormente— por los ingresos proyectados.
Observa el gráfico siguiente:
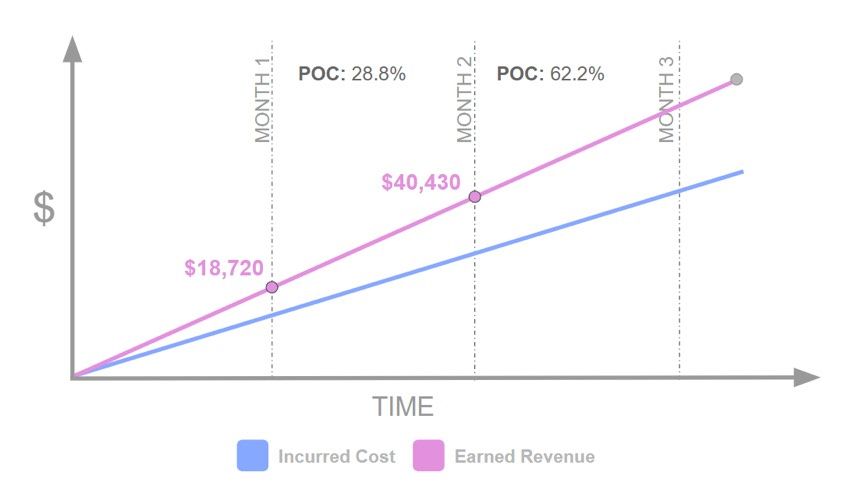
Arriba, definimos el porcentaje de avance del mes 1 como 28.8 % y el del mes 2 como 62.2 %. Ahora debemos multiplicarlo por los ingresos proyectados, que, como puedes ver en el gráfico anterior, son de $65,000. Por lo tanto, los ingresos devengados hasta la fecha correspondientes al mes 1 fueron de $18,720 y los del mes 2, de $40,430.
Los ingresos proyectados son los ingresos totales estimados que el gerente de proyecto —o la persona responsable de las finanzas— espera que genere el proyecto, incluidas las órdenes de cambio. En términos generales, cualquier diferencia entre el importe original del contrato y los ingresos proyectados se debe a órdenes de cambio.
Facturación por encima o por debajo del avance
Fórmula: Facturación por encima o por debajo del avance = Facturación total hasta la fecha - Ingresos devengados hasta la fecha
Por último, podemos definir la facturación por encima o por debajo del avance tomando la facturación total hasta la fecha y restándole los ingresos devengados hasta la fecha, tal como se definieron anteriormente. Esto nos dará la diferencia entre los ingresos reconocidos —devengados— y la facturación real.
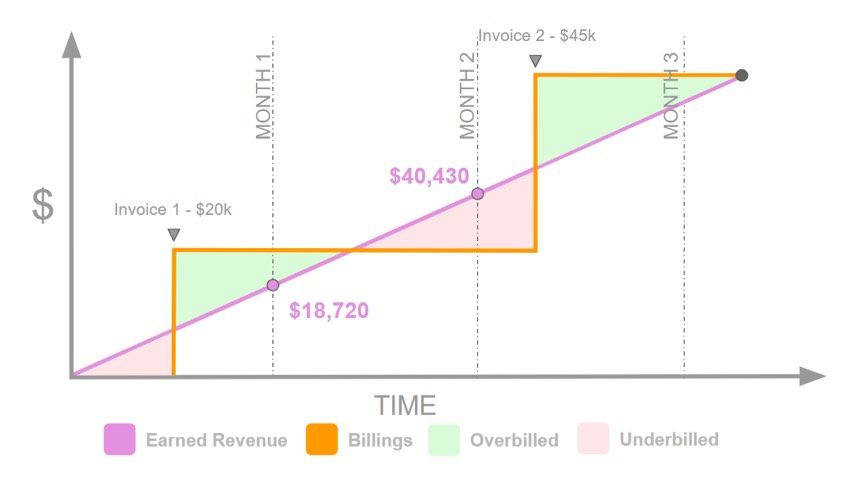
Como puedes ver en el gráfico anterior, durante 3 meses solo hubo dos facturaciones: la primera, en el mes 1, por $20,000, y la segunda, en el mes 3, por $45,000. Así que, aunque los costos siguieron acumulándose en el mes 2, la facturación total hasta la fecha se mantuvo en $20,000. No fue hasta mediados del mes 3 cuando la facturación total hasta la fecha aumentó en $40,000, hasta alcanzar los $65,000.
Si elaboraras un balance normal para el mes 2 utilizando la contabilidad de caja, mostraría un costo incurrido de $10,000 y ningún ingreso nuevo. Sin embargo, con el método POC podemos ver claramente que los ingresos devengados fueron ligeramente superiores a los costos.
Para calcular la facturación por encima o por debajo del avance de cada mes, simplemente restamos los ingresos devengados —calculados en el paso anterior— de la facturación total.
Así, al final de los meses 1 y 2, la facturación total hasta la fecha era de $20,000. De este importe debemos restar los ingresos devengados hasta la fecha del ejemplo anterior.
Mes 1: $20,000 - $18,720 = $1,280 (sobrefacturación).
Mes 2: $20,000 - $40,430 = ($-20,430) (subfacturación).
Al final del mes 1, podemos ver que estábamos ligeramente sobrefacturados en $1,280, lo que representa un pequeño pasivo porque el propietario tiene un derecho sobre el trabajo no completado. Sin embargo, al final del mes 2 estábamos considerablemente subfacturados en $20,430, lo que significa que los gastos se estaban cubriendo con fondos propios.
Resumen
Como puedes ver, elaborar un WIP es bastante sencillo siempre que dispongas de información financiera precisa. Además, al generar informes WIP periódicamente, antes y durante la construcción, siempre sabrás cuál es tu situación.