Utilisez le WIP pour la facturation au-dessus et au-dessous — évitez les problèmes de trésorerie dans le secteur de la construction !
Je pense que nous serions tous d’accord : gérer la trésorerie et la comptabilité d’un projet fait partie des plus gros casse-têtes du métier. Entre l’estimation de la valeur des tâches et la répartition des coûts, la facturation et le traitement des demandes de modification, la gestion de l’argent n’a rien d’une promenade de santé. Et si vous enchaînez plusieurs projets, il est très facile de perdre le fil des facturations et de se retrouver dans un sérieux problème de flux de trésorerie.
Avant même de s’en rendre compte, vous piochez dans d’autres projets, ou pire, vous êtes contraint de contracter des prêts à court terme assortis de taux élevés… et, en un rien de temps, la rentabilité s’évapore.
Heureusement, il existe quelque chose que vous pouvez mettre en place de manière proactive pour garder le contrôle : le Work In Progress Schedule (WIP), un outil très utile déjà adopté par des entreprises de construction performantes. Ce n’est pas une solution magique à tous vos soucis financiers, mais cela vous aidera à vous assurer que la comptabilisation des coûts en cours est alignée avec les facturations.
Aujourd’hui, nous allons passer en revue le WIP en détail : ce que c’est, les bénéfices qu’il apporte, et comment le déployer efficacement dans votre propre entreprise.
Qu’est-ce que le « Work In Progress » ?
D’abord, examinons ce qui rend la comptabilité de la construction si particulière. Dans la comptabilité traditionnelle — celle des fournisseurs et des prestataires de services — le chiffre d’affaires est reconnu au moment où l’argent circule, ce qui correspond généralement au moment où le produit ou la prestation est livré. Il est alors relativement simple de rapprocher les écritures chaque mois. Ce type de comptabilité s’appelle la « comptabilité de trésorerie » (cash basis).
En construction, en revanche, nos projets sont le plus souvent en cours, et s’étendent fréquemment sur plusieurs périodes de facturation, avec un chiffre d’affaires qui arrive de façon irrégulière. Il devient alors très difficile de faire correspondre les dépenses et le chiffre d’affaires, ce qui peut conduire à des bilans qui reflètent une image plutôt sombre de la performance financière. C’est pourquoi une méthode comptable plus spécialisée est nécessaire.
Comptabilité « Percentage of Completion » (POC)
Les entreprises qui travaillent avec des contrats à long terme — notamment dans l’industrie manufacturière et la construction — utilisent un type de « comptabilité d’exercice » (accrual basis) appelé Percentage of Completion (POC), ou « avancement ».
L’idée derrière la comptabilité d’exercice est la suivante : à mesure que chaque mètre cube de béton est coulé et que chaque clou est posé, les coûts s’accumulent en continu, à la fois pour les matériaux et la main-d’œuvre. Par conséquent, le chiffre d’affaires (la créance liée au travail réalisé) augmente lui aussi. Même si aucun paiement n’a encore été encaissé, le chiffre d’affaires est considéré comme comptabilisé en fonction de l’avancement, sur la base des facturations futures prévues.
Le Work in Progress Schedule (WIP) est un rapport essentiel utilisé dans la comptabilité POC pour calculer la vraie rentabilité d’un projet en s’appuyant sur trois indicateurs clés :
• Percentage of Completion (taux d’avancement)
• Earned Revenue to Date (chiffre d’affaires acquis à date)
• Over/Under Billings (sur/sous-facturation)
Pris ensemble, ces éléments permettent aux responsables de projet, aux propriétaires et à des tiers comme les banquiers et les prêteurs de comprendre précisément où en sont vos projets en termes d’avancement, de réalisation du chiffre d’affaires et de rentabilité. Les WIP servent aussi à suivre la valeur du contrat, les coûts déjà engagés et ceux qui sont prévus, et à faire ressortir des tendances négatives avant qu’elles ne deviennent de vrais problèmes. De plus, les valeurs de plusieurs projets peuvent être agrégées pour mesurer la performance globale de l’entreprise.
Mais surtout : le WIP sert à calculer les montants de sur/sous-facturation, indispensables pour vous aider — ainsi que vos PM — à vous assurer que les dépenses sont bien maîtrisées.
Sur / Sous-facturation
Le WIP est extrêmement efficace pour montrer si, et dans quelle mesure, les projets sont surfacturés ou sous-facturés. Il le fait en visualisant l’écart entre le chiffre d’affaires comptabilisé et les facturations réelles. Gardez en tête qu’en comptabilité POC, le chiffre d’affaires est reconnu en continu : à tout moment, vous pouvez donc observer le ratio entre coûts et chiffre d’affaires afin d’évaluer la santé financière de votre projet en cours, et, si nécessaire, apporter des ajustements.
Pour de nombreuses raisons, il n’est pas rare d’être en décalage — sur ou sous — à un moment donné. Et en soi, se retrouver dans cet état ne signifie pas forcément qu’il y a un problème. En revanche, si la sur/sous-facturation n’est pas surveillée, elle peut entraîner toutes sortes de difficultés financières et déclencher des signaux d’alerte pour les prêteurs : la société peut apparaître en difficulté et/ou mal gérée.
Un projet est « surfacturé » (facturations supérieures aux coûts) lorsque le montant total du chiffre d’affaires facturé au client dépasse la totalité des coûts liés au travail effectivement réalisé. Au bilan, les surfacturations apparaissent comme des passifs, car même si le paiement lié au chiffre d’affaires est déjà entré, le travail correspondant n’est pas encore entièrement terminé. Par exemple, si un entrepreneur a réalisé 20 % du chantier et a déjà facturé 50 % du contrat, il est surfacturé de 30 %.
La surfacturation est assez fréquente dans la construction, car les entrepreneurs facturent souvent en amont (des montants plus élevés au début), anticipant ainsi d’éventuels problèmes de trésorerie liés à des cycles de paiement généralement lents. Toutefois, une surfacturation importante — surtout sur des projets longs — peut conduire au « chantier financé par un autre » (job-borrow) : l’entrepreneur suppose à tort que l’argent déjà présent sur le compte bancaire correspond à du profit, et l’utilise ailleurs, ce qui finit par provoquer de futurs problèmes de flux de trésorerie, souvent sans s’en rendre compte.
Un projet est « sous-facturé » (coûts supérieurs aux facturations) lorsque les coûts du travail réalisé à date dépassent le montant de chiffre d’affaires facturé au client. Au bilan, les sous-facturations apparaissent comme des actifs, car elles représentent un chiffre d’affaires futur à facturer pour du travail déjà réalisé.
Souvent, la sous-facturation résulte du fait que l’entrepreneur n’émet pas ses factures à temps (facturation lente). Elle peut aussi être causée par une mauvaise estimation initiale des coûts, des avenants non approuvés, l’engagement de coûts liés à des travaux non facturables, voire un oubli de la logique de facturation en amont. La sous-facturation peut mener à de sérieux problèmes de trésorerie : l’entrepreneur doit alors tirer des fonds d’autres projets (job-borrow), ou de ses comptes personnels, ou — pire encore — demander des prêts à court terme à taux élevés.
Le fait de savoir, c’est mieux
Faire tourner des WIP réguliers aide les responsables de projet à éviter ces problèmes dès le départ. Un WIP bien construit fournit des données fiables sur lesquelles s’appuyer pour prendre de bonnes décisions, et permet à l’entreprise de mieux soutenir les responsables de projet afin que leurs chantiers soient livrés dans les délais et dans le budget.
Beaucoup d’entrepreneurs et de responsables de projet continuent de faire leurs projections de coûts « à l’instinct » et ne parviennent pas à anticiper des dérives budgétaires avant qu’elles ne se produisent. Le WIP, lorsqu’il est imposé par l’entreprise, oblige les responsables de projet à comprendre leurs coûts et à en être responsables. En maîtrisant les notions du WIP et en apprenant à définir et calculer la sur/sous-facturation, les PM sont bien plus proches des résultats projet après projet, et peuvent au final réduire les coûts et les erreurs inutiles.
Construire un Work In Progress Schedule (WIP)
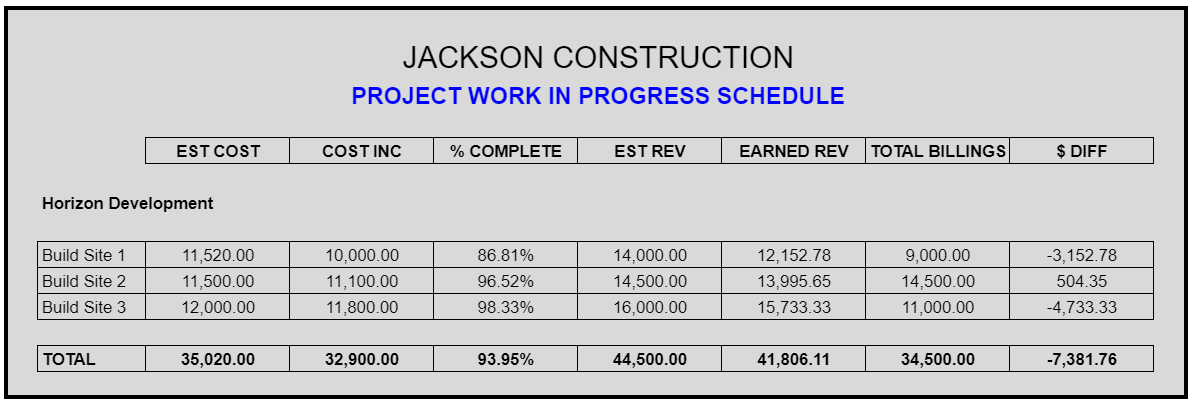
Maintenant que nous avons identifié pourquoi les WIP sont si importants en comptabilité de la construction, voyons comment en créer un.
D’abord, les WIP doivent être établis pour chaque projet pris individuellement, puis agrégés pour obtenir une vue d’ensemble de la performance financière réelle de l’entreprise. Il est aussi crucial que les données utilisées dans les calculs du WIP soient exactes : vous devrez donc réunir votre comptable et votre responsable de projet pour vous assurer que vous captez les bonnes projections.
Il n’existe pas de format unique pour créer un WIP. Selon vos besoins — et ceux de toutes les personnes qui consultent vos finances — les WIP peuvent inclure différents indicateurs. Regardez le tableau ci-dessus : vous y trouverez les plus courants. Pour les calculer, nous utilisons les trois formules ci-dessous :
Percentage Of Completion (taux d’avancement)
Formule : Percentage of Completion = Total Costs Incurred / Projected Cost
La première étape consiste à définir le Percentage of Completion du projet en divisant le Total Cost Incurred par le Projected Cost. Regardez le graphique ci-dessous :
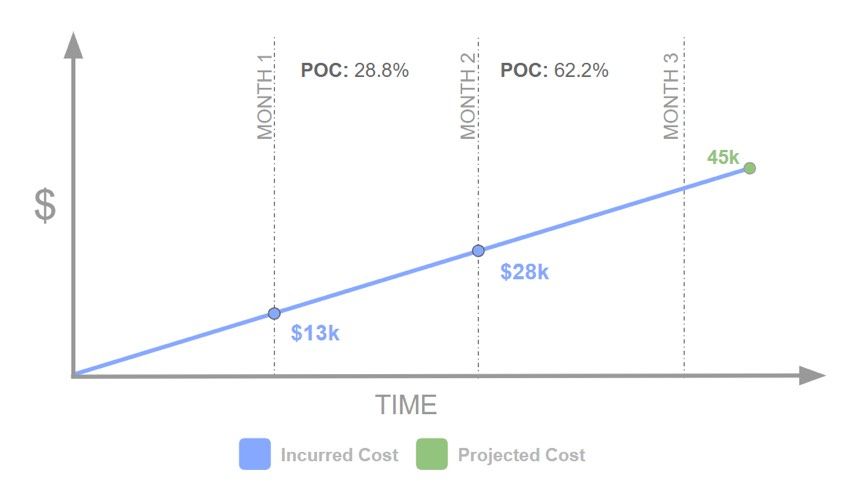
Comme vous pouvez le voir ci-dessus, à la fin du mois 1, le coût total engagé était de 13 000 $, et le coût projeté de 45 000 $. Cela donne 13/45, soit 28,8 %. À la fin du mois 2, le taux d’avancement (POC) était de 62,2 %.
Le Projected Cost est souvent appelé Estimated Cost to Complete (coût estimé pour achever le projet). C’est le montant que le responsable de projet anticipe pour le coût total final, en tenant compte de tous les avenants, dépassements de main-d’œuvre, etc., jusqu’à présent. Le coût projeté doit être réévalué par le PM au moins une fois par mois et doit être aussi précis que possible.
Le Total Cost Incurred représente le coût total qui a été comptabilisé à date. Attention à la manière dont vous additionnez ce montant : il peut être assez difficile d’accumuler correctement tous les coûts engagés à date. D’abord, assurez-vous que les coûts que vous capturez ont les mêmes « dates de coupure » (périodes) : ils doivent se situer dans la même plage de dates. Ensuite, tenez compte de la répartition des coûts : des éléments comme la main-d’œuvre, les matériaux et les frais généraux sont souvent utilisés sur plusieurs projets en parallèle, ce qui implique de répartir les coûts entre chaque chantier.
À noter : la plupart des entrepreneurs utilisent le coût pour définir le percentage of completion, mais d’autres indicateurs peuvent aussi être utilisés, comme le total des heures travaillées, le nombre total d’unités, etc.
Earned Revenue To Date (chiffre d’affaires acquis à date)
Formule : Earned Revenue to Date = Percentage of Completion * Projected Revenue
Ensuite, il faut considérer vos facturations et définir le Earned Revenue to Date, qui correspond au taux d’avancement (Percentage of Completion, défini plus haut) multiplié par le Projected Revenue (chiffre d’affaires projeté).
Veuillez consulter le graphique ci-dessous :
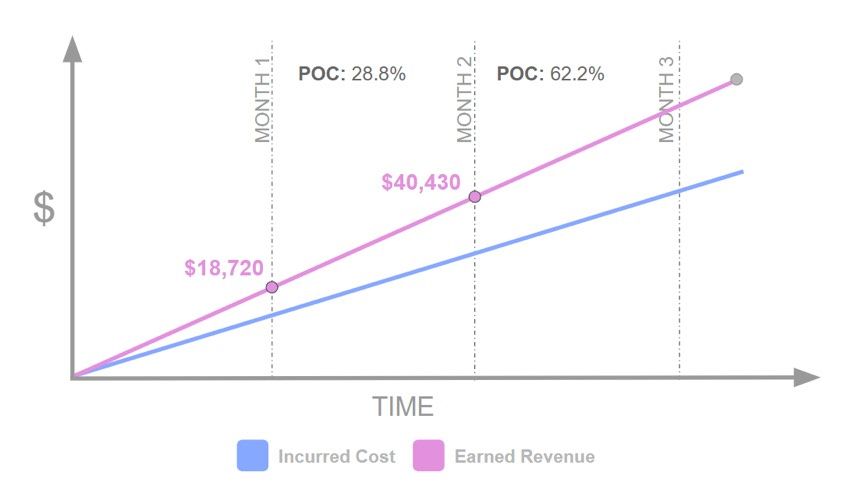
Dans l’exemple ci-dessus, nous avons défini le Percentage of Completion pour le mois 1 à 28,8 % et pour le mois 2 à 62,2 %. Il faut maintenant multiplier ce taux par le Projected Revenue, qui, comme on le voit sur le graphique, s’élève à 65 000 $. Ainsi, le chiffre d’affaires acquis à date pour le mois 1 est de 18 720 $, et pour le mois 2 de 40 430 $.
Le Projected Revenue correspond au chiffre d’affaires total estimé que le responsable de projet (ou la personne en charge des données financières) s’attend à recevoir pour le projet, en tenant compte des avenants. En règle générale, toute différence entre le montant initialement contracté et le Projected Revenue provient des avenants.
Over / Under Billings (sur/sous-facturation)
Formule : Over / Under Billings = Total Billings to Date - Earned Revenue to Date
Enfin, nous pouvons définir les Over/Under Billings en prenant le Total Billings to Date (facturations totales à date) et en soustrayant le Earned Revenue to Date (chiffre d’affaires acquis à date) calculé à l’étape précédente. Cela nous donne la différence entre le chiffre d’affaires comptabilisé (acquis) et les facturations réelles.
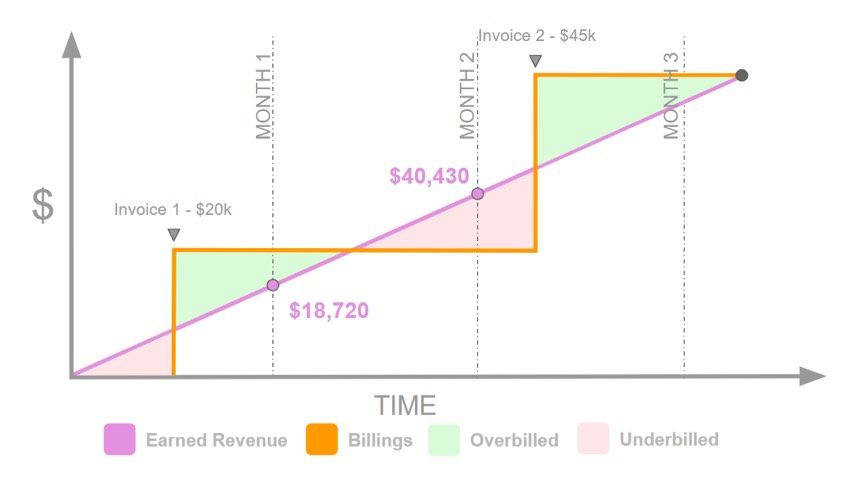
Comme vous pouvez le voir sur le graphique, sur 3 mois, il n’y a eu que deux facturations : la première au mois 1 pour 20 000 $ et la seconde au mois 3 pour 45 000 $. Ainsi, même si les coûts ont continué à être comptabilisés au mois 2, le Total Billings to Date est resté stable à 20 000 $. Ce n’est qu’à mi-parcours du mois 3 que le Total Billings to Date a augmenté de 40 000 $, pour atteindre 65 000 $.
Si vous produisiez un bilan « normal » pour le mois 2 en comptabilité de trésorerie (cash basis), il indiquerait un coût engagé de 10 000 $ sans nouveau chiffre d’affaires. En POC, en revanche, on voit clairement que le chiffre d’affaires acquis est légèrement supérieur aux coûts.
Pour calculer la sur/sous-facturation pour chaque mois, il suffit de soustraire le Earned Revenue (calculé à l’étape précédente) du Total Billings.
Ainsi, à la fin des mois 1 et 2, le Total Billings to Date (TBTD) est de 20 000 $. On doit ensuite soustraire les montants du Earned Revenue to Date de l’exemple précédent.
Mois 1 : 20 000 $ - 18 720 $ = 1 280 $ (surfacturé).
Mois 2 : 20 000 $ - 40 430 $ = (-20 430 $) (sous-facturé).
À la fin du mois 1, on constate donc que nous étions légèrement surfacturés de 1 280 $, ce qui représente un passif relativement faible, car le propriétaire a une créance sur le travail non encore terminé. En revanche, à la fin du mois 2, nous étions largement sous-facturés de 20 430 $, ce qui signifie que les dépenses étaient couvertes « de votre poche ».
Résumé
Comme vous pouvez le constater, construire un WIP est assez simple dès lors que vous disposez de données financières fiables. Et en lançant des reportings WIP réguliers — avant et pendant le chantier — vous saurez toujours où vous en êtes.