Utilizza il WIP per gestire sovrafatturazione e sottofatturazione ed evitare problemi di liquidità nell’edilizia!
Credo che saremo tutti d’accordo nel dire che gestire le finanze di una commessa è uno dei principali grattacapi del mestiere. Dalla stima del valore delle attività e dall’allocazione dei costi, fino alla fatturazione e alla gestione delle richieste di modifica, occuparsi dell’aspetto economico dell’attività non è affatto semplice. E se gestisci diversi progetti consecutivamente, è molto facile perdere il controllo delle fatture e ritrovarsi con seri problemi di liquidità.
Prima ancora di accorgertene, potresti iniziare a utilizzare la liquidità di altre commesse oppure, peggio ancora, essere costretto a ricorrere a prestiti a breve termine e ad alto interesse. E in men che non si dica, il margine di profitto svanisce.
Fortunatamente, puoi adottare una soluzione proattiva per tenere sotto controllo le tue finanze: si chiama Work In Progress Schedule (WIP), ovvero prospetto dei lavori in corso, ed è uno strumento molto utile utilizzato dalle imprese edili di successo. Non è una soluzione miracolosa a tutti i tuoi problemi finanziari, ma ti aiuterà a verificare che i costi maturati siano in linea con quanto fatturato.
Oggi analizzeremo il WIP nel dettaglio: cos’è, quali vantaggi offre e come puoi implementarlo con successo nella tua azienda.
Che cos’è il “Work In Progress”?
Per prima cosa, vediamo cosa rende particolare la contabilità nel settore delle costruzioni. Nella contabilità tradizionale, come quella dei fornitori e dei prestatori di servizi, i ricavi vengono rilevati nel momento in cui avviene lo scambio di denaro, generalmente in coincidenza con la consegna del prodotto o l’erogazione del servizio. Per questo, è relativamente semplice riconciliare i conti ogni mese. Questo metodo contabile è detto “contabilità per cassa”.
Nel settore delle costruzioni, invece, i nostri progetti sono generalmente in corso d’opera e spesso si estendono su più periodi di fatturazione, con ricavi che arrivano in modo discontinuo. Ciò rende molto difficile far coincidere costi e ricavi e può portare a bilanci che restituiscono un quadro molto negativo dell’andamento finanziario. Per questo motivo è necessario un metodo contabile più specializzato.
Contabilità a percentuale di completamento (POC)
Le aziende che lavorano con contratti a lungo termine, come quelle dei settori manifatturiero e delle costruzioni, utilizzano un tipo di “contabilità per competenza” chiamata Percentage of Completion (POC), ovvero contabilità a percentuale di completamento. Il principio alla base della contabilità per competenza è che, man mano che viene versato ogni metro cubo di cemento e piantato ogni chiodo, i costi relativi a materiali e manodopera maturano progressivamente e, di conseguenza, aumentano anche i ricavi, cioè il corrispettivo del lavoro completato. Anche se non è ancora avvenuto alcun incasso, si considera che il ricavo sia maturato sulla base delle fatture future da pagare.
Il Work In Progress Schedule (WIP) è un report fondamentale nella contabilità a percentuale di completamento. Serve a calcolare la redditività effettiva di una commessa attraverso tre indicatori chiave:
• Percentuale di completamento
• Ricavi maturati alla data
• Fatturazione superiore/inferiore ai costi
Considerati nel loro insieme, questi valori mostrano a project manager, titolari e soggetti terzi, come banche e garanti, l’effettivo stato delle commesse in termini di avanzamento dei lavori, rilevazione dei ricavi e redditività. I WIP vengono inoltre utilizzati per monitorare il valore del contratto, i costi sostenuti e quelli previsti, e per individuare eventuali tendenze negative prima che si trasformino in problemi più grandi. Inoltre, i valori di più commesse possono essere aggregati per misurare l’andamento complessivo dell’azienda.
Forse soprattutto, il WIP serve a calcolare gli importi di fatturazione superiore o inferiore ai costi, fondamentali per aiutare te e i tuoi project manager a garantire una gestione efficace delle spese.
Fatturazione superiore/inferiore ai costi
Il prospetto WIP è estremamente efficace per dimostrare se una commessa è stata fatturata in eccesso o in difetto e in quale misura. Lo fa mostrando la differenza tra i ricavi rilevati e gli importi effettivamente fatturati. Ricorda che, nella contabilità a percentuale di completamento, i ricavi maturano costantemente. In qualsiasi momento puoi quindi visualizzare il rapporto tra costi e ricavi per valutare la salute finanziaria della commessa in corso e, se necessario, apportare modifiche.
Per molteplici ragioni, è normale che in un determinato momento una commessa risulti fatturata in eccesso o in difetto; di per sé, questa situazione non rappresenta necessariamente un problema. Tuttavia, una fatturazione superiore o inferiore ai costi non monitorata può causare ogni sorta di problema finanziario e far scattare campanelli d’allarme per i finanziatori, evidenziando una situazione di difficoltà finanziaria e/o di cattiva gestione.
Una commessa è “sovrafatturata” (Billings in Excess of Costs) quando l’importo totale dei ricavi fatturati finora al cliente supera il costo dei lavori completati. Nel bilancio, le sovrafatturazioni vengono indicate tra le passività perché, anche se il ricavo è già stato incassato, il lavoro corrispondente non è ancora stato completato. Ad esempio, se un’impresa ha completato il 20% dei lavori ma ha già fatturato il 50% della commessa, risulta sovrafatturata del 30%.
La sovrafatturazione è piuttosto comune nel settore delle costruzioni, perché le imprese tendono a fatturare di più nelle fasi iniziali, prevedendo possibili problemi di liquidità dovuti a cicli di pagamento generalmente lenti. Tuttavia, una sovrafatturazione significativa, soprattutto nelle commesse di lunga durata, può portare a finanziare una commessa con la liquidità di un’altra. Ciò accade quando un’impresa scambia erroneamente il denaro presente in banca per profitto e lo utilizza per altri scopi, provocando involontariamente futuri problemi di liquidità.
Una commessa è “sottofatturata” (Costs in Excess of Billings) quando il costo dei lavori completati fino a quel momento supera l’importo dei ricavi fatturati al cliente. Nel bilancio, le sottofatturazioni sono indicate tra le attività perché rappresentano ricavi futuri da fatturare per lavori già completati.
Spesso dovuta al fatto che l’impresa non fattura tempestivamente (fatturazione lenta), la sottofatturazione può essere causata anche da una stima iniziale dei costi poco accurata, da varianti non approvate, dal sostenimento di costi per attività non fatturabili o persino dalla mancata applicazione della fatturazione anticipata. La sottofatturazione può provocare gravi problemi di liquidità, costringendo l’impresa a utilizzare fondi provenienti da altre commesse o dai conti personali oppure, peggio ancora, a richiedere prestiti a breve termine e ad alto interesse.
Conoscere significa migliorare
La preparazione regolare dei WIP dovrebbe aiutare i project manager a evitare questi problemi alla radice. Un prospetto WIP compilato correttamente fornirà dati accurati su cui basare decisioni solide e aiuterà l’azienda a supportare meglio i project manager, affinché portino a termine le commesse nei tempi e nei limiti di budget.
Molti imprenditori e project manager formulano ancora le proiezioni dei costi delle commesse basandosi sul proprio “istinto” e non riescono ad anticipare problemi come gli sforamenti di budget prima che si verifichino. L’introduzione obbligatoria della pianificazione WIP da parte dell’azienda costringe i project manager a comprendere i costi delle proprie commesse e ad assumersene la responsabilità. Imparando i concetti alla base del WIP e come definire e calcolare la fatturazione superiore o inferiore ai costi, i PM possono monitorare molto più da vicino i risultati di ogni commessa e, in definitiva, contribuire a ridurre costi ed errori non necessari.
Come creare un prospetto dei lavori in corso
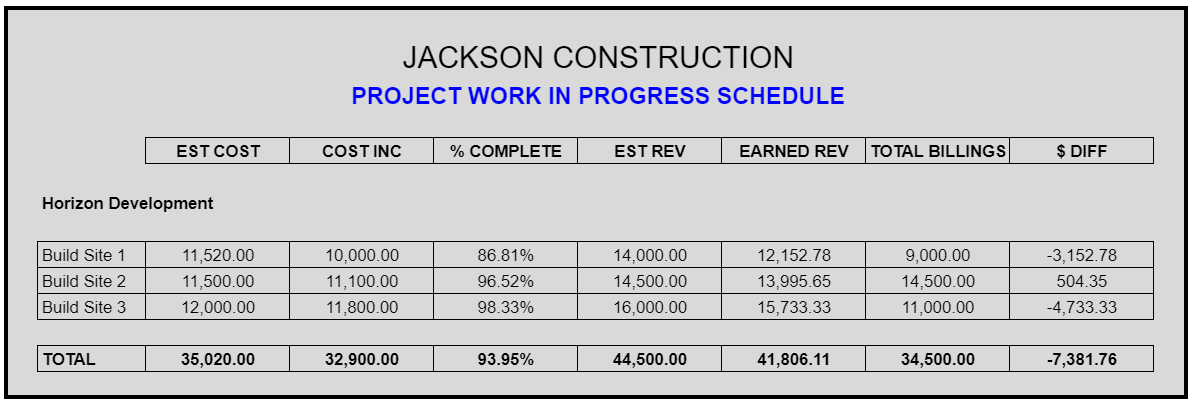
Ora che abbiamo identificato l’importanza dei WIP nella contabilità edile, vediamo come crearne uno.
Innanzitutto, è necessario creare un WIP per ogni singola commessa gestita dall’azienda e aggregare poi i dati per ottenere una visione d’insieme dell’effettivo andamento finanziario dell’impresa. È inoltre fondamentale che i dati utilizzati nei calcoli del WIP siano precisi. Per questo, è consigliabile coinvolgere sia il commercialista sia il project manager, così da assicurarsi di raccogliere le proiezioni corrette.
Non esiste un formato standard per la creazione di un prospetto WIP e, a seconda delle tue esigenze e di quelle di chi analizza i tuoi dati finanziari, il WIP può includere molti indicatori diversi. Nel grafico qui sopra sono riportati quelli più comuni. Per calcolarli, utilizziamo le tre formule seguenti:
Percentuale di completamento
Formula: Percentuale di completamento = Costi totali sostenuti / Costi previsti
Il primo passaggio consiste nel definire la Percentuale di completamento della commessa dividendo i Costi totali sostenuti per i Costi previsti della commessa. Osserva il grafico qui sotto:
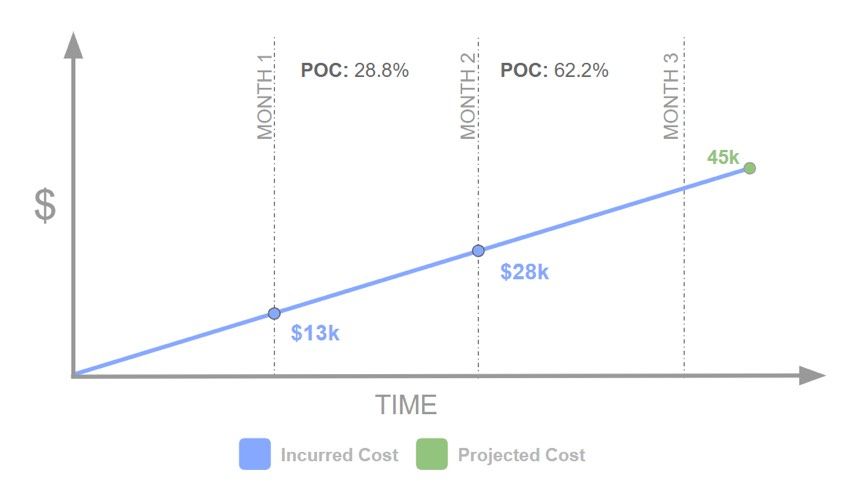
Come puoi vedere sopra, alla fine del primo mese i costi totali sostenuti ammontavano a 13.000 $, mentre i Costi previsti erano pari a 45.000 $. Si tratta di 13/45, ovvero del 28,8%. Alla fine del secondo mese, la percentuale di completamento era del 62,2%.
I Costi previsti vengono spesso chiamati anche Costi stimati per il completamento e rappresentano l’importo che il project manager prevede che la commessa costerà alla fine, includendo tutte le varianti, gli sforamenti dei costi di manodopera e così via, fino a quel momento. Il project manager dovrebbe verificare i costi previsti almeno una volta al mese, assicurandosi che siano il più accurati possibile.
I Costi totali sostenuti rappresentano il costo complessivo maturato fino a quel momento. Fai attenzione quando sommi questo valore: accumulare i costi sostenuti fino a una certa data può essere piuttosto complesso. Innanzitutto, assicurati che i costi rilevati abbiano gli stessi periodi di riferimento, ovvero che rientrino nello stesso intervallo di date. Inoltre, considera l’allocazione dei costi della commessa. Elementi come manodopera, materiali e costi generali vengono spesso utilizzati contemporaneamente per più commesse, quindi dovrai ripartire i costi tra ciascuna di esse.
Per inciso, la maggior parte delle imprese utilizza i costi per definire la percentuale di completamento, ma è possibile impiegare anche altri indicatori, come il totale delle ore lavorate, il numero complessivo di unità e così via.
Ricavi maturati alla data
Formula: Ricavi maturati alla data = Percentuale di completamento × Ricavi previsti
Il passaggio successivo consiste nell’analizzare la fatturazione e definire i Ricavi maturati alla data, ottenuti moltiplicando la Percentuale di completamento (definita sopra) per i Ricavi previsti.
Osserva il grafico qui sotto:
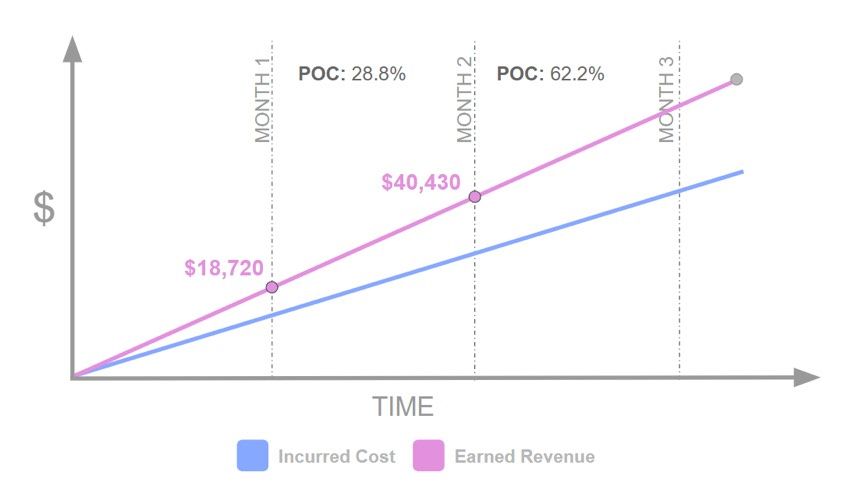
Sopra abbiamo definito la Percentuale di completamento del primo mese come 28,8% e quella del secondo mese come 62,2%. Ora dobbiamo moltiplicare questi valori per i Ricavi previsti che, come puoi vedere nel grafico sopra, ammontano a 65.000 $. Pertanto, i Ricavi maturati alla data erano pari a 18.720 $ nel primo mese e a 40.430 $ nel secondo mese.
I Ricavi previsti rappresentano il totale dei ricavi stimati che il project manager, o chiunque sia responsabile degli aspetti finanziari, prevede che la commessa genererà, incluse le varianti. In generale, qualsiasi differenza tra l’importo contrattuale originario e i Ricavi previsti è dovuta alle varianti.
Fatturazione superiore/inferiore ai costi
Formula: Fatturazione superiore/inferiore ai costi = Fatturazione totale alla data - Ricavi maturati alla data
Infine, possiamo definire la Fatturazione superiore/inferiore ai costi prendendo la Fatturazione totale alla data e sottraendo i Ricavi maturati alla data, come definiti sopra. Otterremo così la differenza tra i ricavi rilevati (maturati) e gli importi effettivamente fatturati.
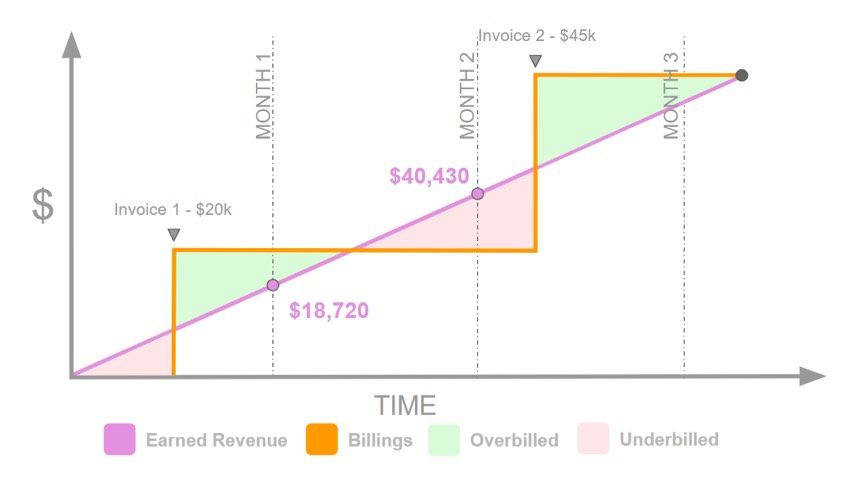
Come puoi vedere nel grafico sopra, nell’arco di tre mesi sono state emesse soltanto due fatture: la prima nel primo mese, per 20.000 $, e la seconda nel terzo mese, per 45.000 $. Pertanto, anche se nel secondo mese i costi hanno continuato a maturare, la Fatturazione totale alla data è rimasta invariata a 20.000 $. Solo a metà del terzo mese la Fatturazione totale alla data è aumentata di 40.000 $, raggiungendo quota 65.000 $.
Se nel secondo mese avessi redatto un normale bilancio utilizzando la contabilità per cassa, questo avrebbe indicato costi sostenuti per 10.000 $ e nessun nuovo ricavo. Con il metodo POC, invece, possiamo vedere chiaramente che i ricavi maturati erano leggermente superiori ai costi.
Per calcolare la fatturazione superiore o inferiore ai costi di ciascun mese, è sufficiente sottrarre i Ricavi maturati alla data, calcolati nel passaggio precedente, dalla Fatturazione totale alla data.
Pertanto, alla fine del primo e del secondo mese, la Fatturazione totale alla data (TBTD) era pari a 20.000 $. Da questo importo dobbiamo sottrarre i Ricavi maturati alla data dell’esempio precedente.
Primo mese: 20.000 $ - 18.720 $ = 1.280 $ (sovrafatturazione).
Secondo mese: 20.000 $ - 40.430 $ = (-20.430 $) (sottofatturazione).
Alla fine del primo mese, vediamo che la commessa era leggermente sovrafatturata, per 1.280 $, generando una piccola passività, perché il committente vanta un diritto sui lavori non ancora completati. Al contrario, alla fine del secondo mese la commessa risultava ampiamente sottofatturata, per 20.430 $, il che significa che le spese venivano sostenute direttamente dall’impresa.
In sintesi
Come puoi vedere, creare un WIP è piuttosto semplice, a condizione di disporre di dati finanziari accurati. E preparando report WIP regolari, prima e durante la costruzione, saprai sempre qual è la situazione della tua azienda.