Mit WIP Über- und Unterabrechnungen vermeiden – und Liquiditätsprobleme im Baugewerbe verhindern!
Ich denke, wir sind uns alle einig, dass die Verwaltung der Projektfinanzen zu den größten Herausforderungen in diesem Beruf gehört. Von der Schätzung des Aufgabenwerts und der Kostenverteilung über die Rechnungsstellung bis hin zur Bearbeitung von Änderungsanträgen – die finanzielle Seite des Geschäfts zu managen, ist alles andere als einfach. Und wenn Sie mehrere Projekte hintereinander abwickeln, verlieren Sie sehr leicht den Überblick über Ihre Abrechnungen und geraten in ernsthafte Cashflow-Probleme.
Ehe Sie sich versehen, finanzieren Sie ein Projekt aus den Mitteln eines anderen – oder schlimmer noch: Sie müssen kurzfristige Kredite mit hohen Zinsen aufnehmen. Und schon bald ist der hart erarbeitete Gewinn dahin.
Zum Glück können Sie proaktiv etwas tun, um Ihre Finanzen im Griff zu behalten: den sogenannten Work-in-Progress-Bericht (WIP). Dieses äußerst nützliche Instrument wird von erfolgreichen Bauunternehmen eingesetzt. Es ist zwar keine magische Lösung für all Ihre finanziellen Sorgen, hilft Ihnen aber dabei sicherzustellen, dass die aktuell aufgelaufenen Kosten mit den gestellten Rechnungen im Einklang stehen.
Heute sehen wir uns den WIP im Detail an – was er ist, welche Vorteile er bietet und wie Sie ihn erfolgreich in Ihrem eigenen Unternehmen einsetzen können.
Was bedeutet „Work in Progress“?
Werfen wir zunächst einen Blick darauf, was die Baubuchhaltung so besonders macht. In der traditionellen Buchhaltung, etwa bei Lieferanten und Dienstleistungsunternehmen, wird Umsatz in dem Moment erfasst, in dem Geld den Besitzer wechselt. Das ist in der Regel derselbe Zeitpunkt, zu dem das Produkt geliefert oder die Dienstleistung erbracht wird. Daher lassen sich die Bücher relativ einfach monatlich abstimmen. Diese Form der Buchhaltung wird als Einnahmen-Ausgaben-Rechnung bezeichnet.
Im Baugewerbe befinden sich unsere Projekte hingegen in der Regel noch in der Ausführung. Sie erstrecken sich häufig über mehrere Abrechnungszeiträume, während die Umsätze unregelmäßig eingehen. Dadurch wird es sehr schwierig, Aufwendungen und Umsätze einander zuzuordnen. Außerdem können Bilanzen entstehen, die ein äußerst düsteres Bild der finanziellen Lage zeichnen. Aus diesem Grund ist eine speziellere Buchhaltungsmethode erforderlich.
Percentage-of-Completion-Methode (POC)
Unternehmen mit langfristigen Verträgen, etwa in der Fertigungs- und Baubranche, verwenden eine Form der Bilanzierung nach dem Leistungsfortschritt, die als Percentage of Completion (POC) bezeichnet wird. Das Prinzip der periodengerechten Abgrenzung besteht darin, dass mit jedem gegossenen Kubikmeter Beton und jedem eingeschlagenen Nagel kontinuierlich Kosten für Material und Arbeit anfallen. Entsprechend steigt auch der Umsatz – also der Anspruch auf die bereits erbrachte Leistung. Obwohl noch kein Geld den Besitzer gewechselt hat, gilt der Umsatz auf Grundlage künftiger, noch zu zahlender Rechnungen als realisiert.
Der Work-in-Progress-Bericht (WIP) ist ein zentraler Bericht der Percentage-of-Completion-Methode. Er dient dazu, die tatsächliche Rentabilität eines Projekts anhand von drei wichtigen Kennzahlen zu berechnen:
• Leistungsfortschritt
• Bis heute realisierter Umsatz
• Über- bzw. Unterfakturierung
Zusammengenommen zeigen diese Werte Projektleitern, Eigentümern und Dritten wie Banken und Bürgen genau, wo Ihre Projekte hinsichtlich Baufortschritt, Umsatzrealisierung und Rentabilität stehen. WIPs werden außerdem verwendet, um den Vertragswert sowie bereits angefallene und prognostizierte Kosten zu verfolgen und negative Entwicklungen frühzeitig zu erkennen, bevor daraus größere Probleme entstehen. Darüber hinaus können die Werte mehrerer Projekte zusammengefasst werden, um die unternehmensweite Leistung zu messen.
Besonders wichtig ist, dass der WIP zur Berechnung von Über- und Unterfakturierung dient. Diese Kennzahlen helfen Ihnen und Ihren Projektleitern sicherzustellen, dass die Ausgaben sorgfältig verwaltet werden.
Über- und Unterfakturierung
Der WIP-Bericht zeigt äußerst effektiv, ob und in welchem Umfang Projekte über- oder unterfakturiert sind. Dazu stellt er den Unterschied zwischen dem realisierten Umsatz und den tatsächlich gestellten Rechnungen dar. Denken Sie daran: Bei der Percentage-of-Completion-Methode wird der Umsatz kontinuierlich erfasst. Sie können daher jederzeit das Verhältnis zwischen Kosten und Umsatz visualisieren, um die finanzielle Gesundheit Ihres laufenden Projekts zu beurteilen und bei Bedarf Änderungen vorzunehmen.
Aus den unterschiedlichsten Gründen kommt es nicht selten vor, dass ein Projekt zu einem bestimmten Zeitpunkt über- oder unterfakturiert ist. An sich stellt dieser Zustand nicht unbedingt ein Problem dar. Eine nicht überwachte Über- oder Unterfakturierung kann jedoch zu den verschiedensten finanziellen Problemen führen und bei Kreditgebern Warnsignale auslösen, weil das Unternehmen dadurch finanziell angeschlagen und/oder schlecht geführt wirken kann.
Ein Projekt ist „überfakturiert“ (Billings in Excess of Costs), wenn der bisher dem Kunden in Rechnung gestellte Gesamtumsatz die Kosten der bereits erbrachten Arbeiten übersteigt. In der Bilanz wird eine Überfakturierung als Verbindlichkeit ausgewiesen, denn obwohl der entsprechende Zahlungseingang bereits erfolgt ist, wurde die dazugehörige Leistung noch nicht erbracht. Hat ein Auftragnehmer beispielsweise 20 % des Arbeitsumfangs abgeschlossen, aber bereits 50 % des Auftrags abgerechnet, ist das Projekt zu 30 % überfakturiert.
Eine Überfakturierung ist im Baugewerbe relativ häufig, da Auftragnehmer Rechnungen in der Regel zu Beginn eines Projekts bewusst höher ansetzen. Damit versuchen sie, künftige Cashflow-Probleme aufgrund der typischerweise langen Zahlungszyklen abzufedern. Eine erhebliche Überfakturierung, insbesondere bei längeren Projekten, kann jedoch dazu führen, dass Mittel aus einem Auftrag für einen anderen verwendet werden. Das geschieht, wenn ein Auftragnehmer fälschlicherweise annimmt, das Geld auf dem Bankkonto sei bereits Gewinn, und es für etwas anderes ausgibt. Dadurch können unbeabsichtigt künftige Cashflow-Probleme entstehen.
Ein Projekt ist „unterfakturiert“ (Costs in Excess of Billings), wenn die Kosten der bisher erbrachten Arbeiten den dem Kunden in Rechnung gestellten Umsatz übersteigen. In der Bilanz werden Unterfakturierungen als Vermögenswerte ausgewiesen, da sie künftige Umsätze darstellen, die für bereits erbrachte Leistungen noch in Rechnung gestellt werden müssen.
Oft ist eine Unterfakturierung das Ergebnis verspäteter Rechnungsstellung. Sie kann aber auch durch eine mangelhafte anfängliche Kostenschätzung, nicht genehmigte Nachträge, Kosten für nicht abrechenbare Arbeiten oder sogar eine vergessene Vorfakturierung verursacht werden. Eine Unterfakturierung kann zu ernsthaften Cashflow-Problemen führen. Der Auftragnehmer muss dann Mittel aus anderen Projekten, aus privaten Konten oder – noch schlimmer – kurzfristige Kredite mit hohen Zinsen in Anspruch nehmen.
Wissen schafft Verbesserung
Regelmäßig erstellte WIPs sollten Projektleitern helfen, diese Probleme von vornherein zu vermeiden. Ein sorgfältig erstellter WIP-Bericht liefert eine verlässliche Datengrundlage für fundierte Entscheidungen und kann ein Unternehmen dabei unterstützen, Projektleiter besser auszustatten, damit sie ihre Projekte termingerecht und innerhalb des Budgets abschließen können.
Viele Auftragnehmer und Projektleiter erstellen ihre Kostenprognosen noch immer nach ihrem „Bauchgefühl“ und sind nicht in der Lage, Probleme wie Budgetüberschreitungen vorherzusehen. Die verpflichtende Erstellung von WIP-Berichten zwingt Projektleiter dazu, ihre Projektkosten zu verstehen und dafür Verantwortung zu übernehmen. Wenn Projektleiter die Grundlagen des WIP verstehen und wissen, wie sich Über- und Unterfakturierung definieren und berechnen lassen, haben sie die Ergebnisse jedes einzelnen Projekts deutlich besser im Blick. Letztendlich können sie dadurch dazu beitragen, unnötige Kosten und Fehler zu reduzieren.
Erstellung eines Work-in-Progress-Berichts
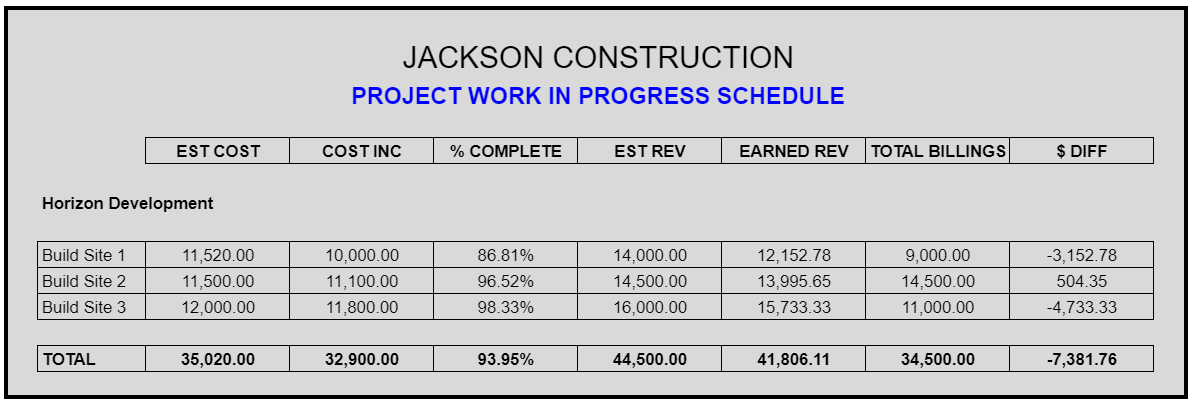
Nachdem wir nun geklärt haben, warum WIPs in der Baubuchhaltung so wichtig sind, sehen wir uns an, wie ein solcher Bericht erstellt wird.
Zunächst sollte für jedes einzelne laufende Projekt ein eigener WIP erstellt werden. Anschließend werden die einzelnen Projekte zu einer Gesamtübersicht über die tatsächliche finanzielle Leistung des Unternehmens zusammengeführt. Außerdem ist es äußerst wichtig, dass die für die WIP-Berechnungen verwendeten Daten korrekt sind. Daher sollten Sie Ihren Buchhalter und den jeweiligen Projektleiter zusammenbringen, um sicherzustellen, dass die richtigen Prognosen erfasst werden.
Für die Erstellung eines WIP-Berichts gibt es kein einheitliches Format. Je nach Ihren Anforderungen und denen der Personen, die Ihre Finanzen prüfen, kann ein WIP zahlreiche unterschiedliche Kennzahlen enthalten. In der obigen Tabelle sehen Sie die gängigsten. Zu ihrer Berechnung verwenden wir die drei folgenden Formeln:
Leistungsfortschritt
Formel: Leistungsfortschritt = Gesamte bisher angefallene Kosten / Prognostizierte Kosten
Im ersten Schritt wird der Leistungsfortschritt des Projekts ermittelt, indem die insgesamt angefallenen Kosten durch die prognostizierten Projektkosten geteilt werden. Sehen Sie sich dazu die folgende Grafik an:
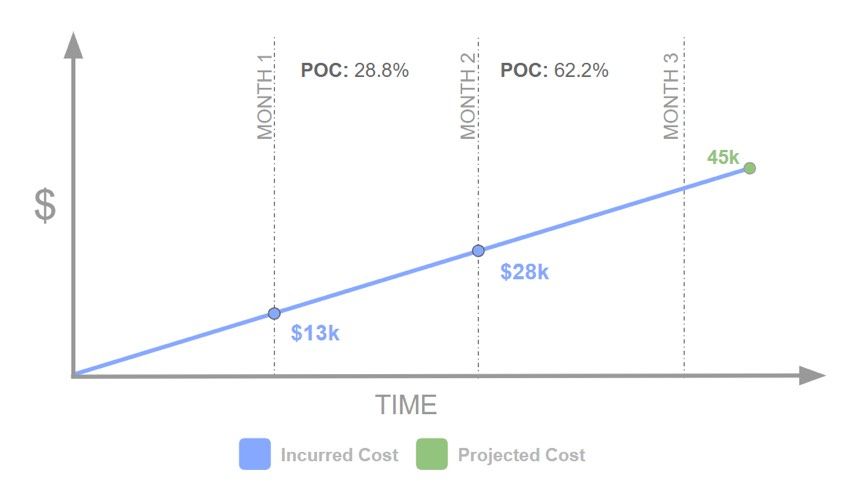
Wie Sie oben sehen, beliefen sich die insgesamt angefallenen Kosten am Ende von Monat 1 auf 13.000 US-Dollar, während die prognostizierten Kosten 45.000 US-Dollar betrugen. Das entspricht 13/45 bzw. 28,8 %. Am Ende von Monat 2 lag der Leistungsfortschritt bei 62,2 %.
Prognostizierte Kosten werden häufig auch als geschätzte Fertigstellungskosten bezeichnet. Gemeint ist der Betrag, den der Projektleiter als endgültige Projektkosten erwartet – einschließlich aller bis dahin angefallenen Nachträge, Arbeitskostenüberschreitungen usw. Der Projektleiter sollte die prognostizierten Kosten mindestens einmal pro Monat überprüfen und sie so genau wie möglich ermitteln.
Insgesamt angefallene Kosten bezeichnet die Summe aller bis zum jeweiligen Zeitpunkt aufgelaufenen Kosten. Seien Sie beim Addieren dieser Zahl vorsichtig, denn es kann eine echte Herausforderung sein, die bisher angefallenen Kosten vollständig zu erfassen. Stellen Sie zunächst sicher, dass für alle erfassten Kosten derselbe Abgrenzungszeitraum gilt, sie also in denselben Datumsbereich fallen. Berücksichtigen Sie außerdem die Zuordnung der Projektkosten. Arbeitsleistung, Material und Gemeinkosten werden häufig gleichzeitig für mehrere Projekte eingesetzt. Daher müssen Sie diese Kosten auf die einzelnen Projekte aufteilen.
Üblicherweise verwenden die meisten Auftragnehmer die Kosten zur Bestimmung des Leistungsfortschritts. Es können jedoch auch andere Maßstäbe herangezogen werden, etwa die insgesamt geleisteten Arbeitsstunden, die Gesamtzahl der Einheiten usw.
Bis heute realisierter Umsatz
Formel: Bis heute realisierter Umsatz = Leistungsfortschritt * Prognostizierter Umsatz
Im nächsten Schritt betrachten wir die Rechnungsstellung und bestimmen den bis heute realisierten Umsatz. Dazu wird der oben definierte Leistungsfortschritt mit dem prognostizierten Umsatz multipliziert.
Sehen wir uns dazu die folgende Grafik an:
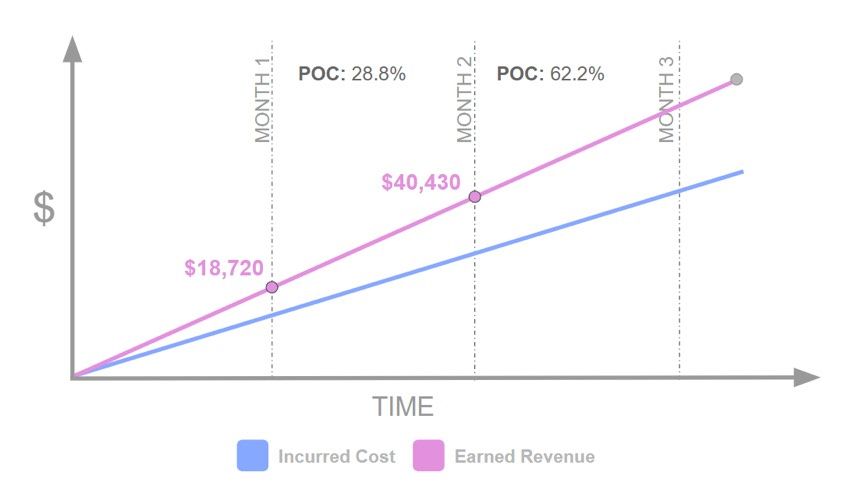
Oben haben wir den Leistungsfortschritt für Monat 1 mit 28,8 % und für Monat 2 mit 62,2 % definiert. Nun müssen wir diesen Wert mit dem prognostizierten Umsatz multiplizieren, der sich – wie in der obigen Grafik zu sehen – auf 65.000 US-Dollar beläuft. Der bis heute realisierte Umsatz betrug daher in Monat 1 18.720 US-Dollar und in Monat 2 40.430 US-Dollar.
Der prognostizierte Umsatz ist der insgesamt erwartete Umsatz, den der Projektleiter – oder die für die Finanzen verantwortliche Person – aus dem Projekt erzielen wird, einschließlich Nachträgen. Allgemein gilt: Jede Differenz zwischen dem ursprünglichen Vertragswert und dem prognostizierten Umsatz ist auf Nachträge zurückzuführen.
Über- und Unterfakturierung
Formel: Über- bzw. Unterfakturierung = Insgesamt bis heute abgerechneter Betrag - Bis heute realisierter Umsatz
Zum Schluss können wir die Über- bzw. Unterfakturierung bestimmen, indem wir den bis heute insgesamt abgerechneten Betrag nehmen und davon den oben definierten bis heute realisierten Umsatz abziehen. So erhalten wir die Differenz zwischen dem realisierten Umsatz und den tatsächlich gestellten Rechnungen.
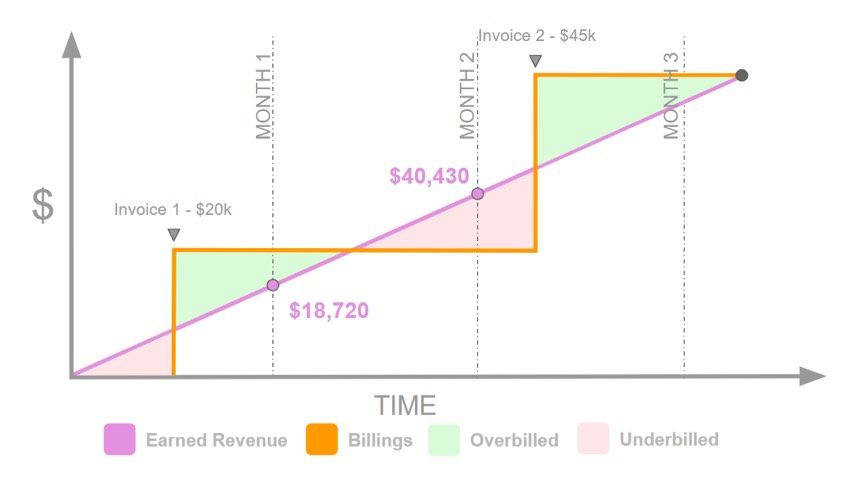
Wie Sie der obigen Grafik entnehmen können, wurden in den drei Monaten nur zwei Rechnungen gestellt: die erste in Monat 1 über 20.000 US-Dollar und die zweite in Monat 3 über 45.000 US-Dollar. Obwohl die Kosten in Monat 2 weiter anstiegen, blieb der bis dahin insgesamt abgerechnete Betrag bei 20.000 US-Dollar. Erst in der Mitte von Monat 3 erhöhte sich der bis dahin insgesamt abgerechnete Betrag um 40.000 US-Dollar auf 65.000 US-Dollar.
Wenn Sie für Monat 2 eine herkömmliche Bilanz auf Grundlage der Einnahmen-Ausgaben-Rechnung erstellen würden, würde diese angefallene Kosten in Höhe von 10.000 US-Dollar, aber keinen neuen Umsatz ausweisen. Mit der POC-Methode erkennen wir jedoch deutlich, dass der realisierte Umsatz etwas höher war als die Kosten.
Um die Über- und Unterfakturierung für jeden Monat zu berechnen, ziehen wir einfach den im letzten Schritt berechneten realisierten Umsatz vom insgesamt bis heute abgerechneten Betrag ab.
Am Ende von Monat 1 und 2 lag der bis dahin insgesamt abgerechnete Betrag also bei 20.000 US-Dollar. Davon müssen wir die Beträge des bis heute realisierten Umsatzes aus dem vorherigen Beispiel abziehen.
Monat 1: 20.000 US-Dollar - 18.720 US-Dollar = 1.280 US-Dollar (überfakturiert).
Monat 2: 20.000 US-Dollar - 40.430 US-Dollar = (-20.430 US-Dollar) (unterfakturiert).
Am Ende von Monat 1 sehen wir, dass das Projekt mit 1.280 US-Dollar leicht überfakturiert war. Das stellt eine geringfügige Verbindlichkeit dar, da der Eigentümer Anspruch auf die noch nicht erbrachte Leistung hat. Am Ende von Monat 2 war das Projekt hingegen mit 20.430 US-Dollar deutlich unterfakturiert. Das bedeutet, dass die Kosten aus eigenen Mitteln gedeckt wurden.
Zusammenfassung
Wie Sie sehen, ist die Erstellung eines WIP relativ einfach, sofern Ihre Finanzdaten korrekt sind. Wenn Sie vor und während der Bauausführung regelmäßig WIP-Berichte erstellen, wissen Sie jederzeit genau, wo Sie stehen.